انتقال ثروت بیننسلی در سالهای بحران فقط جابهجایی دارایی نیست، بلکه پاسخ دادن به این سوال است که آیا وارث، بعد از این سالها، هنوز خودش را صاحب ثروت خانوادگی میداند یا نه.
در پایان فیلم «جدایی نادر از سیمین»، ترمه باید میان پدر و مادرش یکی را انتخاب کند. او را در خانهای میبینیم که سه نسل زیر یک سقف زندگی میکنند؛ پدربزرگی که نسل اول است و دیگر نمیتواند جابهجا شود، نسل میانی که میان ماندن و رفتن دو نیم شده و نسل سومی که باید انتخاب کند. فیلم پیش از شنیدن جواب ترمه تمام میشود. این همان صحنهای است که در خانوادههای صاحب کسبوکار خانوادگی هم تکرار میشود؛ نسل اول ساخته، نسل دوم میان ماندن و رفتن مردد است و نسل بعدی بیآنکه چیزی بداند در حال ساختن دنیای خود است.
بحرانها آرامآرام بین نسلها فاصله میاندازند؛ فاصله جغرافیا، فاصله تجربه و فاصله زبان.
این مقاله گنار هر سه فاصله را بررسی کرده و راهحلهایش را ارائه میکند. در پایان هم آزمونی با چند سوال آماده شده که میتوانید همین هفته سر میز شام خانوادگی مطرح کنید.
ثروت واقعی خانواده چیست؟
زمانی که از ثروت خانوادگی صحبت میشود، اغلب صورتهای مالی و داراییهایی مثل ملک، سهام و نقدینگی به میان میآیند. اما جیمز هیوز (Family Wealth: Keeping It in the Family، انتشارات Bloomberg Press، ۲۰۰۴)، که سه دهه با خانوادههای ثروتمند چندنسلی کار کرده، تعریف دیگری دارد؛ به نظر او ثروت واقعی خانواده، سرمایه انسانی، فکری و اجتماعی اعضای آن است. سرمایه مالی در این نگاه هدف نیست، بلکه ابزاری است برای رشد همان سه سرمایه. این تعریف برای خانوادههای ثروتمند ایرانی که در سالهای اخیر زیر فشار بحران بودهاند، اهمیت ویژهای دارد، چرا که نشان میدهد خطر اصلی همیشه در بازار نیست.
سه سرمایه خانواده؛ انسانی، فکری و اجتماعی
سرمایه اجتماعی شبکه ارتباطات خانواده است؛ یعنی آدمهایی که سالها با خانواده کار کردهاند، اعتماد بازار و صنعتی که سالها زمان برده و نام یا به بیان بهتر آن خوشنامی که هر دری را باز میکند. این سرمایه را هیچکس یک شبه نمیسازد و از راه دور هم به ارث نمیرسد.
سرمایه فکری دانش و قضاوتی است که ثروت را حفظ میکند و آن را رشد میدهد؛ یعنی دانستن اینکه ثروت از کجا آمده، توان تصمیمگیری زیر فشار و داشتن افقی که ده سال جلوتر را میبیند. این همان چیزی است که وارث را از «مالک» به «مباشر» تبدیل میکند.
سرمایه انسانی توان اعضای خانواده برای با هم ماندن است؛ اعتماد، گفتوگوی بین نسلها و آمادگی هر فرد برای مسئولیتی که به او سپرده میشود. دو سرمایه دیگر روی همین پایه میایستند.
نکته مهم این است که این سه سرمایه در صورتهای مالی دیده نمیشوند. یک خانواده میتواند از نظر مالی سالم باشد و همزمان در حال از دست دادن هر سه باشد.
بحرانها چطور باعث ایجاد شکاف میشوند؟
بحرانها معمولا با زبان دارایی سنجیده میشوند؛ افت ارزش ریال، نوسان بازار، تحریم. اما اثر پنهانتر آنها، رابطه وارث با ثروت را تغییر میدهد. مهاجرت، تورم مزمن و تغییر سبک زندگی، نسل جدید را از ثروت خانواده دور میکند و هر فاصله یکی از سه سرمایه را میفرساید؛
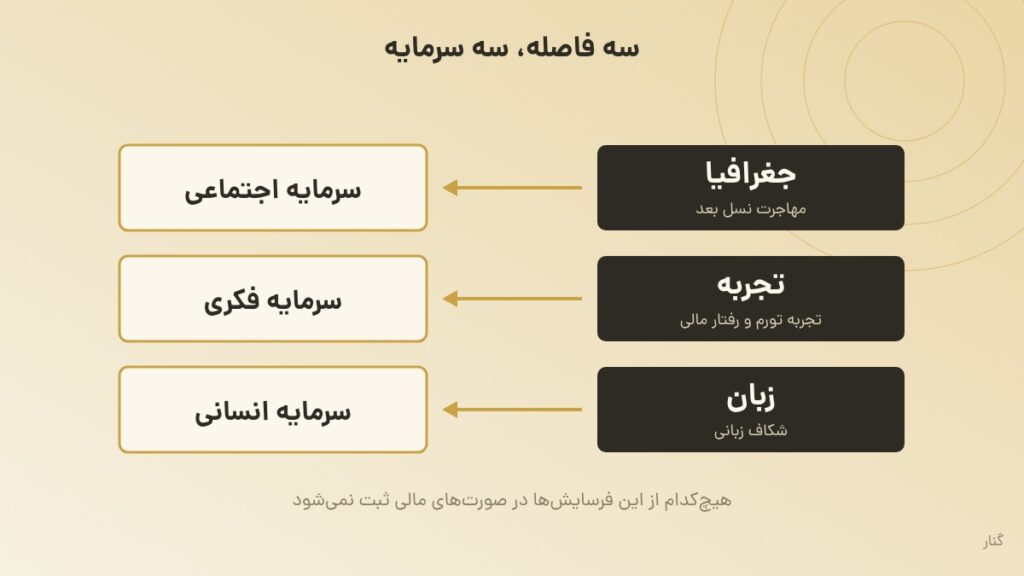
این فرسایش آرام است و در هیچ گزارش مالی نمیآید و در هیچ ماهی از سال ثبت نمیشود. اما اعتماد کم شده یا وارث دیگر نمیداند ثروت از کجا آمده است. به همین دلیل، آمادهسازی وارثان باید پیش از ظاهر شدن نشانههای مالی شروع شود و بخشی از یک فرهنگ مالی خانواده باشد که هر نسل در آن سهم دارد.
جغرافیا؛ مهاجرت وارثان و فرسایش سرمایه اجتماعی
مهاجرت وارثان، اولین و واضحترین شکاف سرمایه اجتماعی است؛ یعنی همان رابطهها و اعتمادی که ثروت خانوادگی روی آن ایستاده است. خانوادهها معمولاً پیش از رفتن کسی، خودشان را برای عدم حضور او آماده میکنند. به این ترتیب تصمیمها بدون او گرفته میشود و خود فرد هم کمکم با این شرایط سازگار میشود.
آمار مهاجرت کارآفرینان و مدیران ارشد
اگر فکر میکنید این قصه جوانانی است که چیزی برای از دست دادن ندارند، آمار چیز دیگری میگوید. در پیمایش سالنامه مهاجرتی ایران ۱۴۰۱، میل به مهاجرت در میان کارآفرینان و مدیران ارشد از بیشتر گروهها بالاتر بود و به حدود ۷۰ درصد میرسید. کسانی که بیشترین سرمایه را برای مدیریت دارند، بیشتر از همه به رفتن فکر میکنند.
رفتن هم معمولاً یکطرفه است. در همان سالنامه، ۶۲ درصد مهاجران ایرانی تصمیم قطعی برای عدم بازگشت داشتند و فقط ۱۴ درصد میدانستند که قطعا بازمیگردند. این آمار قبل از وقوع جنگ و اعمال تحریمهای سنگین و محاصره بود.
برای یک خانواده معمولی، مهاجرت یعنی رفتن. برای خانوادهای که ثروتش در این خاک ریشه دارد، یعنی دو نیم شدن. اما آنچه بیش از همه آسیب میبیند رابطههایی است که در طی چند دهه ساخته شدهاند؛ اعتماد بازار و اعتباری که راه را برای هر معاملهای باز میکند. اما هیچکدام در چمدان جا نمیشود و هیچکدام از راه دور به ارث نمیرسد.
وارث دور یا وارث غایب؟
وارث بدون مهاجرت هم میتواند غایب شود. کسی که گزارش را دریافت میکند و سرسری آن را مطالعه میکند، روزی مالک چیزی میشود که هرگز نقشی در اداره کردنش نداشته. این غیبت بدون هیچ پروازی اتفاق میافتد.
از آن طرف، نسل بعدی که بیرون از ایران است میتواند بزرگترین دارایی خانواده هم باشد؛ کسی که بیرون از سایه نام خانوادگی، خودش و مهارتهایش را آزمایش کرده و دیدی فراتر از روال معمول کسبوکار خانوادگی دارد. تجربه یکی از نسلهای خانواده گرانت به خوبی این نکته را باز میکند. فرق این دو وارث جغرافیا نیست. بلکه پاسخ دادن به یک سؤال است: آیا میتوان به این وارث تصمیمی واقعی و مسئولیت آن را سپرد؟
مسئولیت بهجای تماس تصویری
وقتی وارث کسبوکار خانوادگی مهاجرت میکند، واکنش معمول خانوادهها این است که ارتباط حداقلی را حفظ کنند؛ تماس هفتگی، ارسال گزارش و خبر دادن از اتفاقهای مهم. این ارتباط ارزشمند است اما شکاف را پر نمیکند، چون وارث در آن فقط شنونده است. او میداند چه شده، ولی هیچچیز به تصمیم او بستگی نداشته است. آدمها به چیزهایی وابسته میشوند که نتیجهشان به آنها بستگی دارد، نه چیزهایی که فقط از آنها خبر دارند.
سرمایه اجتماعی هم همینطور عمل میکند. شبکه خانواده (یعنی شرکا، تأمینکنندگان، بانکدارها و مدیران قدیمی) فقط با اسم آدمها دوام نمیآورد، بلکه تداوم آنها به تصمیمات و پاسخگوییها بستگی دارد.
اگر این شبکه، وارث را فقط بهعنوان «پسر یا دختر فلانی که خارج از کشور است» بشناسند، او را فقط نامی از گذشته به حساب میآورند. اگر او را کسی ببینند که درباره یک موضوع تصمیم گرفته و مسئولیت آن را هم به عهده دارد، وی را فردی به حساب میآورند که در آینده میتواند با او کار کند.
مسئولیت واقعی چه ویژگیهایی دارد؟
مسئولیتی که فقط روی کاغذ باشد، پوچ است و وارث خیلی زود این نکته را میفهمد. برای اینکه مسئولیت واقعی باشد، چهار شرط نیاز است:
- تصمیمگیری واقعی: وارث نظر نمیدهد، تصمیم میگیرد. اگر بزرگترها همیشه آخرین حرف را بزنند، او متوجه میشود که نظرش تشریفاتی بوده.
- نتیجه ملموس: تصمیم باید نتیجهای داشته باشد که بتوان آن را فارغ از خوب یا بد بودنش، سنجید. مسئولیتی که هیچوقت ارزیابی نشود، تمرین است نه مسئولیت.
- قلمرو مشخص: حوزهای که به وارث تعلق دارد، باید مرز روشنی داشته باشد؛ جمله «به همهچیز نگاه کن» مسئولیتی به عهده کسی نمیگذارد اما عبارتی مثل «این بخش با تو است» مسئولیتی عملی به عهده فرد میگذارد.
- زمانبندی منظم: بازبینی در فاصلههای ثابت، مثلا در پایان هر فصل. تصمیمهای پراکنده رابطه نمیسازند، بلکه ریتمی نامنظم ایجاد میکنند.
تورم، تجربه نسل جوان و فرسایش سرمایه فکری
شکاف دوم را جغرافیا خلق نمیکند، از تجربه میآید. دو نسل میتوانند در یک خانه بنشینند و با هم غذا بخورند، ولی هر کدام بحرانها را طور دیگری زیست کرده باشند. این تفاوت مستقیما از سرمایه فکری نشئت میگیرد؛ از اینکه وارث ثروت را چطور میبیند، چه افقی برایش تعریف میکند و در لحظه تصمیمگیری به چه چیزی تکیه دارد.
تجربه، آموزگار است، نه ناصح
بیشتر خانوادهها آمادهسازی وارثان را با حرف زدن شروع میکنند؛ درباره صرفهجویی، صداقت، سختیِ ساختن. اما وارث از آنچه میشنود کمتر یاد میگیرد تا از آنچه خودش از سر میگذراند.
در «جدایی نادر از سیمین»، ترمه به متصدی پمپ بنزین انعام میدهد و نادر از او میخواهد پولش را پس بگیرد. ترمه با اکراه پیاده میشود، با مرد بحث میکند و پول را پس میگیرد و نادر لبخند میزند و میگوید نگهش دار. پدر هیچ درسی درباره حق و ناحق به او نداد؛ دختر درس را با پول واقعی، آدم واقعی و کمی ترس واقعی انجام داد. فیلم بخش تلخ این تجربه را هم نشان داد؛ ترمهای که صداقت را از حرفهای پدرش آموخته بود، در پایان برای محافظت از او به قاضی دروغ میگوید، چون پنهانکاری را از کارهای پدر یاد گرفته بود.
این موضوع صرفا یک مشاهده تربیتی نیست. اولریکه مالمندیر (Ulrike Malmendier) و استفان ناگل (Stefan Nagel)، دو اقتصاددان برجسته، در مقالهی Learning from Inflation Experiences (Quarterly Journal of Economics، ۲۰۱۶) نشان دادند که آدمها تورمی را که خودشان تجربه کردهاند، بیش از اندازه جدی میگیرند و تصمیمهای مالی خود را بر پایه آن میچینند. این اثر در جوانترها شدیدتر است، چون تجربه اخیر، بخش بزرگتری از کل زندگیشان را میسازد. به بیان سادهتر هر نسل پول را از روی بحرانی میشناسد که خودش دیده، نه از روی آنچه به او گفتهاند.
نسلی که فقط شاهد تورم بوده
فردی را تصور کنید که امروز بیستوپنج سال دارد و فقط تورم را دیده است. از ۱۳۹۸ تا امروز، تورم سالانه یک سال هم زیر ۳۰ درصد نبوده است؛ از ۳۴.۸ درصد در همان سال تا ۴۵.۸ درصد در ۱۴۰۱ و مرداد امسال، تورم نقطهبهنقطه به ۸۹ درصد رسید. تمام زندگی بزرگسالی او یک درس داشته: پول ماندنی نیست و باید زود آن را به دارایی دیگری تبدیل کرد.
نظرسنجی ایسپا در مهر ۱۴۰۲ همین موضوع را در مقیاس جامعه ایران نشان داد. افراد بالای پنجاه سال بیش از بقیه سپرده بانکی را ترجیح میدادند، سی تا چهلونهسالهها زمین و مسکن را و جوانها به طلا و سکه روی خوش نشان میدادند. سه نسل، سه منطق، برای یک پول و هر منطق از بحرانهایی آمده که هر نسل آن را بهطور مستقیم زیسته است.
برای بیشتر خانوادهها این فقط مسئلهای در مورد حفظ ارزش دارایی است. اما در خانوادهای که ثروتش را ساخته، مسئلهای بزرگتر سنگینی میکند؛ آنچه در خطر است، سرمایه فکری است؛ یعنی قضاوت، افق و توان دیدن ده سال بعد.
وارثی که فقط تورم را دیده، شاید حق داشته باشد که معامله را بر ساختن ترجیح بدهد. در این شرایط اگر ثروت خانواده را چیزی ببیند که معامله میشود و نه چیزی که ساخته شده، آن نگاه بلندمدتی که ثروت را نگه میدارد، آرامآرام محو میشود.
رفتار بنیانگذار در بحران، برنامهای آموزنده برای وارث
در اینجا باید سویه دیگر موضوع را دید؛ در این سالها، خودِ بنیانگذار در رویارویی با بحران چه کرده است؟ اگر وارث دیده باشد که بزرگترها هر بار با خبر بد، سرمایه را به سمت طلا و ارز بردهاند، درس امروزش را از همانجا گرفته، نه از نصیحتهایی در سر میز شام. اما اگر شاهد بوده باشد که در سختترین سالها بخشی از سود دوباره در کسبوکار سرمایهگذاری شده، درسی که گرفته، به کل متفاوت خواهد بود.
هیچکدام از این دو رفتار لزوماً غلط نیست؛ فرار از ریسک در بحران گاهی عاقلانهترین کار است. نکته اینجاست که وارث رفتار را میبیند و منطق پشت آن را درک نمیکند، مگر اینکه کسی برایش توضیح داده باشد. پس لازم است که رفتار بنیانگذار در بحران آگاهانهتر شده و دلیل آن برای وارث بیان شود.
چطور به وارث تجربه تصمیمگیری واقعی بدهیم؟
نمیتوان ساختن را فقط با نصیحت کردن آموزش داد؛ فقط میتوان مثل صحنه پمپ بنزین در فیلم «جدایی نادر از سیمین»، تجربهاش را منتقل کرد. برای خانوادههای صاحب کسبوکار، این یعنی یک تصمیم سرمایهای کوچک اما واقعی، با چهار ویژگی:
- پول واقعی: مبلغ میتواند کوچک باشد، ولی باید از جنس پول واقعی باشد، نه شبیهسازی. وارث وقتی بداند اشتباه هزینه دارد، متفاوت فکر میکند.
- افق بلندمدت: نتیجه تصمیم باید در طی سالها آشکار شود، نه چند هفته. هدف این است که وارثی که فقط تصمیمهای کوتاهمدت گرفته، باید تجربه دیدن ثمره صبر را هم داشته باشد.
- مرور نتایج به صورت مشترک: هر چند ماه، نسل قدیم و جدید باید نتایج تصمیمها و چرایی آنها را بررسی کنند.
- بررسی اشتباهات نسلهای پیشین: وقتی بنیانگذار از تصمیمهای اشتباه خودش بگوید، وارث متوجه میشود که اشتباه کردن بخشی از مسیر ساختن است.
زبان مشترک از دست رفته و فرسایش سرمایه انسانی
شکاف سوم از همه بیسروصداتر است. در بسیاری از خانوادهها دو نسل سالها کنار هم زندگی میکنند و حرف همدیگر را نمیفهمند و این موضوع باعث فرسایش سرمایه انسانی خانواده میشود؛ یعنی محو شدن تدریجی اعتماد، گفتوگو و آمادگی برای پذیرفتن مسئولیت.
در «جدایی نادر از سیمین»، ترمه مشق فارسیاش را مینویسد. معلم یک واژه عربی در فهرست گذاشته و نادر اصرار دارد دخترش معادل فارسی آن را بنویسد، حتی اگر نمره کم شود. دختر بین حرف معلم و حرف پدر گیر کرده است. سر میزِ شام خانوادههای صاحب کسبوکار هم کموبیش همین اتفاق میافتد.
قانون ۷۰ درصد؛ واقعیت یا افسانه؟
احتمالا شنیدهاید که هفتاد درصد ثروتها در نسل دوم از بین میرود. این عدد آنقدر سر زبانها افتاده که کمتر کسی پرسیده است منبع آن کجاست.
پژوهشگرانی مثل جیمز گروبمن (James Grubman، International Family Offices Journal، ۲۰۲۲) به دنبال منشأ آن گشتند و به مطالعهی جان وارد (Keeping the Family Business Healthy، انتشارات Jossey-Bass، ۱۹۸۷) رسیدند که دویست کارخانه خانوادگی در یک ایالت آمریکا را بررسی کرده بود. اما آن هفتاد درصد هم از بین رفتن ثروت را نشان نمیداد، بلکه فقط نشان میداد مالکیت کسبوکار در دست خانواده باقی نمانده است.
پس این عدد را میشود کنار گذاشت، ولی مشکل سر جای خود باقی میماند. پرسش این نیست که چند درصد شکست میخورند، سوال این است که شکست از کجا شروع میشود و چرا؟
ثروت سر میز شام از دست میرود
پژوهشگرانی که این عدد را مشهور کردند، یافته مهمتری هم دارند. ویلیامز و پریسر (Preparing Heirs، انتشارات Robert Reed، ۲۰۰۳) دلیل شکستها را بررسی کردند، هرچند دادههای خام این پژوهش هیچوقت منتشر نشد. در ۶۰ درصد موارد، ارتباط و اعتماد در خانواده از هم پاشیده بود و در ۲۵ درصد، وارثان برای پذیرفتن مسئولیت آماده نشده بودند. یعنی بیشتر ثروتها در بازار از دست نمیروند، بلکه نابودی آنها سر میز شام رقم میخورد.
در همسایگی ما هم تصویر همین است. PricewaterhouseCoopers به عنوان یکی از چهار موسسه بزرگ حسابرسی و مشاوره دنیا، در ۲۰۲۴ (NextGen Survey، بخش دبی) از نسل بعدی کسبوکارهای خانوادگی دبی پرسید. نیمی از آنها گفتند که یکی از دشوارترین بخشهای جانشینی این است که نسل فعلی نمیتواند یا نمیخواهد کنار بکشد. فقط ۳۹ درصد مطمئن بودند خانواده برای جانشینی برنامه دارد. پس در بیشتر خانوادهها، جانشینی در کسبوکار خانوادگی هنوز برنامه نیست، گفتوگویی است که مدام عقب میافتد.
شکاف ارزشها یا شکاف زبان؟
این وضعیت را معمولا شکاف ارزشها یا شکاف بیننسلی در خانوادههای صاحب کسبوکار مینامند. اما بیشتر آن اساسا شکاف در زبان است.
بنیانگذار کسبوکار در دوران کمبود، بیزینس را ساخت و به آدمها تکیه کرد؛ قرارداد او فقط یک «دست دادن» ساده بود. اما وارث در تحریم از یکسو و پدیده اینترنت از سوی دیگر بزرگ شده و به داده تکیه میکند. هر دو دوام میخواهند، فقط به دو زبان مختلف درباره آن صحبت میکنند و هر کدام هم تصور میکند که دیگری طرز فکر اشتباهی دارد و به این ترتیب اعتماد کمکم کاهش پیدا میکند و همراه آن، آمادگی برای پذیرش مسئولیت نیز از میان میرود.
منتورشیپ معکوس؛ وقتی هر دو نسل معلماند
این مشکل یک راهحل قدیمی دارد. جک ولش (Jack Welch) در سال ۱۹۹۹، در جنرال الکتریک، از کارمندان جوان خواست به مدیران ارشد، کار با اینترنت را آموزش دهند. بعدها به این کار «منتورشیپ معکوس» گفتند و پژوهشگرانی مثل مورفی (Reverse Mentoring at Work، Human Resource Management، ۲۰۱۲) اثرش را بر یادگیری بین نسلها بررسی کردند.
در خانواده هم میشود یادگیری را دوطرفه کرد. نسل جدید چیزی واقعی یاد میدهد؛ از ابزارهای تازه تا هوش مصنوعی و تحلیل داده که به کسبوکار چیز جدیدی اضافه میکند. نسل قدیمیتر هم مذاکره، شناخت آدمها و تصمیم گرفتن زیر فشار را آموزش میدهد که پشتوانه آن بیشتر از چهل سال تجربه است، نه صرفا مطالعه چند کتاب.
برای اینکه این رابطه در عمل نتیجه دهد، باید چند ویژگی را داشته باشد؛
- واقعی باشد
- منظم باشد
- طرفِ یادگیرنده واقعاً سؤال کند
- نتیجه به کار گرفته شود
وقتی هر دو نسل معلم یکدیگر باشند، هیچکدام برای دیگری غریبه نمیماند و آنوقت پرسشهایی که همیشه عقب میافتادند (مثل جانشینی و سپردن مسئولیت) بیشتر به گفتگوهای واقعی و راحت شباهت پیدا میکنند.
سه شکاف، یک زنجیر
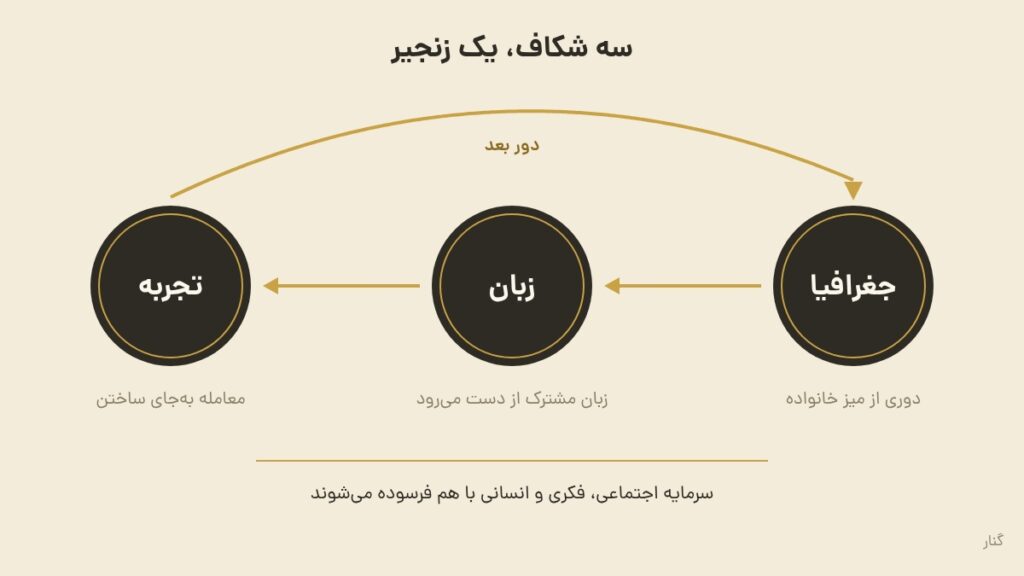
این سه شکاف جدا از هم کار نمیکنند. هر کدام دیگری را عمیقتر میکند و به همین دلیل فرسایش سرمایهها اغلب دیرتر دیده میشود.
چرا این سه فرسایش با هم اتفاق میافتد؟
زنجیره را از هر حلقهای میشود شروع کرد، ولی معمولا به این ترتیب است که وارثی که دور شده، زبان نسل قبل را کمکم کمتر میفهمد. دیگر کنار میز نیست و بحثها و تصمیمها را از نزدیک نمیبیند. وارثی که زبان را نمیفهمد، به چیزی پناه میبرد که برایش آشناست: حساب و کتاب و معامله. ثروت را چیزی میبیند که باید جابهجا و نقد شود، نه چیزی که باید نگهش داشت. وارثی که فقط معامله بلد است، دلیلی برای ادامه کسبوکار نمیبیند و اگر فقط سود مهم باشد، پس میتوان آن را هر جای دیگری پیدا کرد.
اینجاست که دور بعد شروع میشود؛ نسل بعد بیشتر فاصله میگیرد، زبان نسل قبل برایش غریبتر میشود و رابطهها هم کمرنگتر. سرمایه اجتماعی، فکری و انسانی با هم فرسوده میشوند، حتی وقتی صورتهای مالی هنوز خوب به نظر میرسد. همین سلامت ظاهری باعث میشود کسی زنگ خطر را نشنود.
پیمان خانوادگی
جیمز هیوز (James E. Hughes Jr) میگوید خانواده برای حفظ ثروت به یک پیمان مشترک نیاز دارد؛ توافقی روشن که چرا اعضا با هم میمانند، ثروت برای چیست و هر کس در برابر آن چه مسئولیتی دارد. نکته مهمتر این است که این پیمان به ارث نمیرسد. هر نسل باید خودش دوباره آن را بپذیرد. پیمانی که نسل قبل بسته، تا وقتی نسل بعد قبولش نکرده، فقط یک خاطره است.
بحرانها همان لحظههایی هستند که چنین پیمانی یا تازه میشود یا به حال خود رها میشود. خانوادهای که اعضای آن در سختترین سالها دور هم مینشینند و میپرسند که «ما هنوز چرا با هم هستیم؟»، پیمانش را تازه میکند. خانوادهای که فقط منتظر میماند اوضاع بهتر شود، پیمانش را به حال خود رها کرده و هیچ اتفاقی هم ظاهراً نمیافتد تا روزی که وارث بگوید جایی برایش نمانده. بخش بعد، آزمونی است که نشان میدهد خانوادهی شما در حال حاضر در کجای این مسیر ایستاده است.
آزمون سر میز شام؛ وضعیت وارثان خانواده شما
این نُه پرسش را همین هفته سر میز خانواده بپرسید. هر پرسش را برای یک وارث مشخص جواب بدهید و اگر چند وارث دارید، آزمون را برای هر کدام جداگانه تکرار کنید. به هر پرسش نمره بدهید: صفر (نه)، یک (تا حدی) یا دو (بله).
سرمایه اجتماعی (شکاف اول)
- آیا وارث در شش ماه گذشته دستکم یک تصمیم واقعی درباره دارایی یا کسبوکار خانواده گرفته است؟
- آیا آدمهای کلیدی شبکه خانواده، مثل شرکا و تأمینکنندگان او را به اسم میشناسند؟
- آیا دلیلی جز عاطفه برای درگیر ماندن با ثروت خانواده دارد؟
سرمایه فکری (شکاف دوم)
- وارث میتواند با زبان خودش بگوید ثروت خانواده از کجا آمده است؟
- آیا تاکنون تصمیمی گرفته که نتیجه آن بیش از یک سال طول کشیده باشد؟
- آیا در بحرانهای اخیر، آنچه از رفتار بزرگترها دیده بیشتر ساختن بوده تا فرار؟
سرمایه انسانی (شکاف سوم)
- آخرین بار کِی نسل بزرگتر چیزی از او یاد گرفت؟ (در شش ماه گذشته: ۲، در یک سال گذشته: ۱، بیشتر از آن یا هیچوقت: ۰)
- آیا درباره جانشینی واقعاً صحبت شده و فقط در ذهن یک نفر نمانده است؟
- اگر تصمیمگیرنده اصلی امکان تصمیم گرفتن نداشته باشد، کسی میداند چه باید کرد؟
نمرهدهی و تفسیر
مجموع نمرهها را حساب کنید (حداکثر ۱۸):
- زیر ۶: شکافها بهجای شما تصمیم میگیرند. باید آمادهسازی وارثان را همین حالا شروع کنید.
- ۶ تا ۱۲: شکاف هست، اما هنوز در دست شماست. کمی توجه آگاهانه کافی است.
- بالای ۱۲: خانواده در حال شکلدهی آگاهانه وارث خود است.
نمره هر بخش حداکثر ۶ است. بخشی که کمترین نمره را دارد، نشان میدهد از کدام شکاف باید شروع کنید. ممکن است مجموع نمرات خوب باشد، ولی یک سرمایه تقریباً خالی مانده باشد.
یک پیشنهاد: نسل قبل و وارث هر دو آزمون را جداگانه و بدون دیدن جواب هم پر کرده و سپس نتایج را مقایسه کنند. جاهایی که نمرهها فرق دارند، معمولاً همانجاهایی هستند که دو نسل زبان هم را نمیفهمند.
از مباشرت بهعنوان مفهوم تا مباشرت بهعنوان تجربه
در صحنه آخر «جدایی نادر از سیمین»، ترمه از پدر و مادرش میخواهد بیرون منتظر بمانند. آن دو در راهروی دادگاه، دور از هم، پشت در بسته ایستادهاند و منتظر جوابیاند که خودشان سالها در شکل گرفتنش نقش داشتند. جواب ترمه نتیجه همه چیزهایی است که در آن خانه دیده و تجربه کرده بود.
وارث خانواده شما هم پاسخش را با همین چیزها میسازد؛ از شهری که در آن زندگی میکند، از بحرانهایی که دیده و از حرفهایی که سر میز شنیده یا نشنیده است.
شکاف با نصیحت پر نمیشود بلکه با تصمیمی مشترک پر میشود که هزینه واقعی دارد و مسئولیت واقعی. این همان جایی است که مباشرت از یک مفهوم به یک تجربه تبدیل میشود. مباشر کسی است که ثروت را امانتی برای نسل بعد میداند و برای نگهداشتنش هم مسئولیت میپذیرد. چنین نگاهی را فقط با خواندن و شنیدن نمیشود منتقل کرد. وارث باید خودش در این نقش قرار بگیرد، تصمیم بگیرد و پای تصمیمش بایستد. سازوکار گنار برای خلق همین تجربه ایجاد شده است.