وقتی یک مجموعه هنری از نسلی به نسل دیگر منتقل میشود، فرد جدید فقط با چند اثر هنری و اسناد مالکیت آنها روبهرو نیست؛ او باید تصمیم بگیرد چه چیزی را نگه دارد، چگونه از آن محافظت کند، چه زمانی آن را در اختیار دیگران بگذارد و آیا باید آن را بفروشد یا نه. اما برای گرفتن این تصمیمها، دانستن قیمت و مشخصات اثر کافی نیست. مسئله اصلی این است که آیا وارث میداند چرا این اثر در مجموعه خانواده قرار گرفته و چه معنایی برای آن داشته است؟
این مقاله گنار با بررسی مبانی نظری سرمایه فرهنگی و تجربه خانوادههای صاحب مجموعههای هنری، چهار تصمیم اصلی پیش روی وارث در انتقال بیننسلی مجموعه هنری را نشان میدهد که چرا انتقال مالکیت بدون انتقال دانش و منطق انتخاب دارایی کافی نیست و چگونه میتوان توانایی قضاوت و تصمیمگیری درباره آن را در نسل بعد پرورش داد.
مالکیت به ارث میرسد؛ اما قضاوت آموختنی است
پیر بوردیو (Pierre Bourdieu)، جامعهشناس فرانسوی، در مقاله «اشکال سرمایه» (The Forms of Capital, 1986؛ در: Handbook of Theory and Research for the Sociology of Education، ویراسته J. Richardson، گرینوود، صفحههای ۲۴۱ تا ۲۵۸) سرمایه فرهنگی را در سه شکل توضیح میدهد: تمایلات پایدار ذهن و بدن، اشیای فرهنگی مانند کتاب و نقاشی، و مدارک رسمی تحصیلی. نکته مهم برای بحث ما تفاوت میان دو شکل نخست است؛ یک اثر هنری را میتوان به دیگری منتقل کرد، اما توانایی فهمیدن و بهرهبردن از آن با انتقال مالکیت به دست نمیآید. این توانایی به زمان، تجربه و مشارکت شخصی نیاز دارد. ما این توانایی را «قضاوت» مینامیم؛ بخشی از سرمایه فکری که به وارث کمک میکند از مالک صرف به مباشر (Steward) تبدیل شود.
این تفاوت درباره مجموعههای هنری خانوادگی اهمیت پیدا میکند. وارث ممکن است مالک یک اثر باشد، اما نداند چرا خریداری شده، چه جایگاهی در تاریخ خانواده دارد یا بر چه اساسی باید درباره آینده آن تصمیم بگیرد. البته بوردیو به طور مستقیم درباره مجموعههای خانوادگی ننوشته است؛ استفاده از چارچوب او در این بحث، تفسیری است که این مقاله ارائه میدهد.
قضاوت از سه پرسش ساخته میشود
تابلویی را تصور کنید که سالها در اتاق پذیرایی خانه والدینتان بوده و حالا مال شماست. قابش را میشناسید، جای میخش را هم. اما نمیدانید چقدر میارزد، چه کسی آن را خریده و اگر کسی بپرسد چرا در خانواده شما مانده، پاسخی ندارید. این وضعیت استثنائی یا نادری نیست.
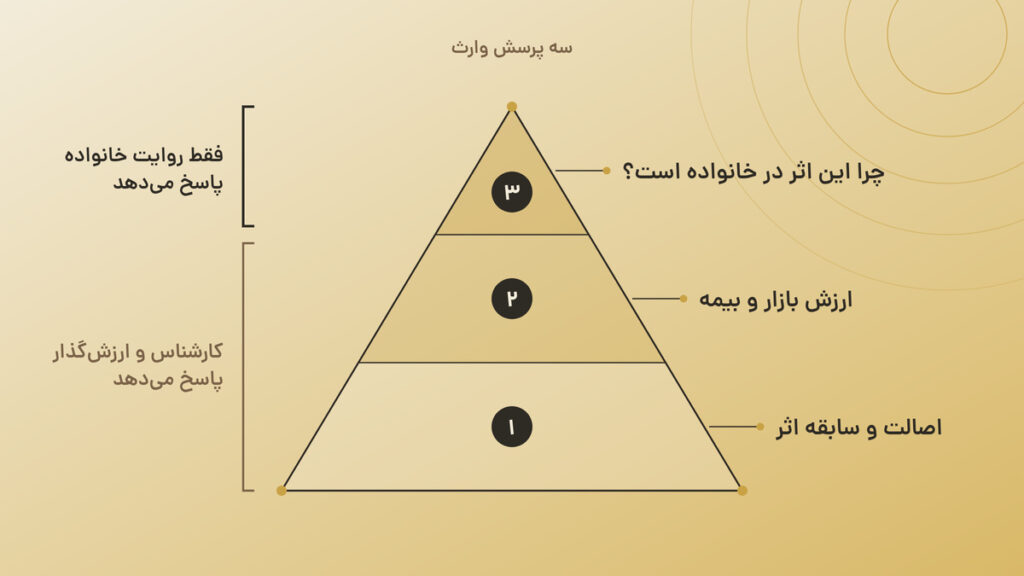
بر اساس گزارش «هنر و امور مالی ۲۰۲۵» (Art & Finance Report 2025)، نهمین ویرایش پژوهش مشترک دیلویت (Deloitte) به عنوان یک شرکت بینالمللی حسابرسی و آرتتاکتیک (ArtTactic) که یک شرکت پیشرو در زمینه پژوهش، تحلیل دادهها و مشاوره بازار هنر است، حدود ۶۱٪ کلکسیونرها هرگز درباره مجموعه خود، با وارثان صحبت نکردهاند و ۲۱٪ دیگر فقط اشارههای غیررسمی داشتند. به عبارت دیگر صاحبان آینده این آثار افرادی بدون آگاهی و بدون آمادگی در این زمینه هستند. برای تصمیمگیری درباره یک اثر هنری، فرد وارث باید بتواند به سه پرسش پاسخ دهد:
- اثر متعلق به چه کسی است، چه سابقهای دارد و اصالت آن تا چه اندازه تأیید شده است؟
- ارزش بازار و ارزش بیمهای آن چقدر است؟
- چه کسی آن را انتخاب کرده و چه جایگاهی در تاریخ و زندگی خانواده دارد؟
کارشناسان و ارزشگذاران میتوانند به دو پرسش نخست پاسخ دهند؛ اما پرسش سوم به شناخت و روایت خود خانواده وابسته است. پرسشی که در نهایت مبنای چهار تصمیم اصلی وارث درباره مجموعه است.
فرض نادرست انتقال خودکار دانش
این تصور نادرست وجود دارد که فرزندی که سالها در کنار آثار هنری خانواده بزرگ شده، بهطور طبیعی شناخت لازم را به دست آورده است. بوردیو نیز به نقش محیط خانواده در انتقال ضمنی سرمایه فرهنگی اشاره میکند، اما حضور یک اثر در محیط زندگی، لزوماً به معنای شناخت دلیل انتخاب و نگهداری آن نیست.
این فرض بهویژه زمانی آسیبپذیر است که وارث دور از خانه یا کشور خانواده بزرگ شده باشد، یا اثر از زمینهای که در آن معنا پیدا کرده جدا شود. در چنین شرایطی، ممکن است وارث اثر را بشناسد، اما از خاطرات، گفتوگوها و ارزشهایی که پشت انتخاب آن بودهاند بیخبر بماند.
این مقاله احتمال میدهد بخشی از سکوت خانوادهها در پیمایش دیلویت از همین تصور ناشی شود که شناخت لازم خودبهخود منتقل شده است. البته این یک فرض تفسیری است، نه یافته مستقیم آن پیمایش.
سه منطق برای شکلگیری یک میراث هنری
وقتی از «چرا اینجاست» حرف میزنیم، منظور یک دلیل واحد نیست. دستکم سه نوع دلیل برای شکلگیری یک مجموعه هنری وجود دارد و خانوادهها معمولاً ترکیبی از آنها را دنبال میکنند. سه خانوادهای که در ادامه میبینیم، هرکدام یکی از این دلایل را روشنتر نشان میدهند.
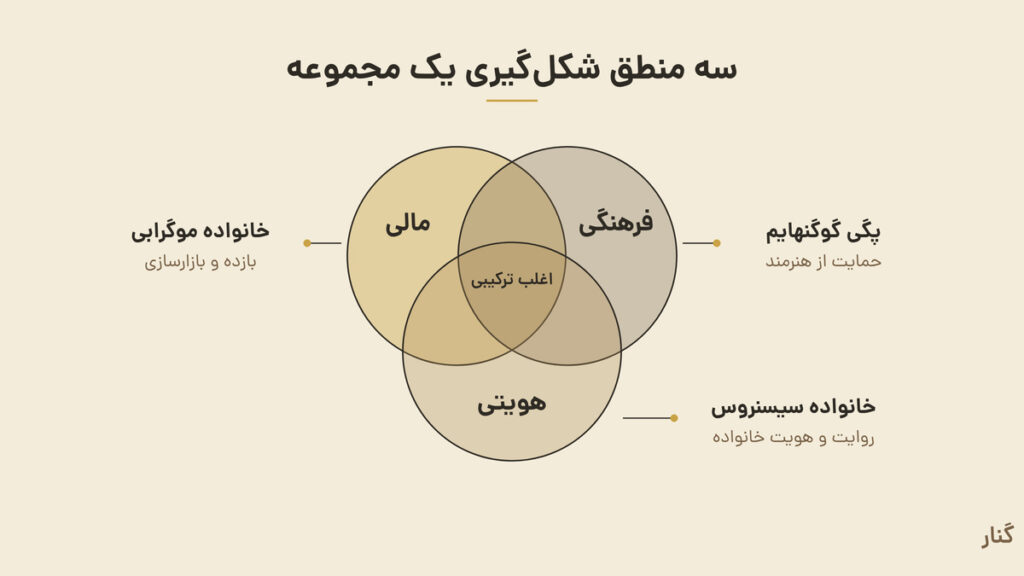
دلیل مالی؛ خانواده موگرابی (Mugrabi Family)
خوزه موگرابی، تاجر پارچهای که جوانیاش را در کلمبیا گذرانده بود، در سال ۱۹۸۷ در نمایشگاه آرت بازل برای نخستین بار تابلوهای اندی وارهول (Andy Warhol) را دید. به گفته خودش، در این آثار چیزی احساس کرد که در هنرهای دیگر تجربه نکرده بود. بااینحال شیوه فعالیت خانواده آنطور که در سال ۲۰۱۴ توصیف شد، صراحتاً مالی بود. او و پسرانش، آلبرتو و دیوید، بزرگترین مجموعه آثار وارهول را خارج از موزه اندی وارهول در پیتسبرگ (Pittsburgh) در اختیار داشتند.
آلبرتو آنها را «بازارساز» مینامید؛ چراکه برای اثرگذاری بر قیمت آثار یک هنرمند، باید تعداد قابلتوجهی از کارهای او را در اختیار داشت. آنها سالانه در حدود پنجاه حراجی شرکت میکردند. تقریباً هر اثری در مجموعه آنها قابلیت فروش داشت و البته این خانواده هم قصد ساخت موزهای برای نگهداری آنها را نداشتند (Don Thompson، The Supermodel and the Brillo Box، پالگریو مک میلان، ۲۰۱۴).
ذوق هنری دو نسل نیز متفاوت بود؛ خوزه به پاپآرت علاقه داشت و پسرانش به هنرمندان جوانتری مانند دیمن هرست (Damien Hirst) و جف کونز (Jeff Koons). بااینحال، این تفاوت مانع همکاری آنها نشد. دلیل آن هم روشن است؛ وقتی مبنای اصلی مجموعه مباحث مالی باشد، همسویی سلیقهها ضرورت ندارد. البته خانواده موگرابی نمونهای استثنایی است؛ آنها با موجودی بسیار بزرگ و حجم گستردهای از خرید و فروش فعالیت میکردند که برای بیشتر وارثان قابل تکرار نیست.
دلیل فرهنگی؛ پگی گوگنهایم (Peggy Guggenheim)
در سال ۱۹۴۳، جکسون پولاک (Jackson Pollock) نقاش سیویکسالهای بود که در موزه هنر انتزاعی سولومون گوگنهایم کار نگهبانی و آمادهسازی انجام میداد. پگی گوگنهایم، برادرزاده سولومون، به پولاک قراردادی با مقرری ماهانه پیشنهاد کرد تا تماموقت نقاشی کند و برای ورودی خانهاش نیز یک نقاشی دیواری بزرگ از او سفارش داد (موزه گوگنهایم، بیانیه نمایشگاه Away from the Easel: Jackson Pollock’s Mural، اکتبر ۲۰۲۰). او بعدها، در سال ۱۹۵۱، همان اثر را به دانشگاه آیووا اهدا کرد.
این نمونهای از دلیل فرهنگی برای شکلگیری یک مجموعه است؛ حمایت از هنرمندی در آغاز مسیر حرفهایاش. دو گوگنهایم، دو نهاد و دو نگاه متفاوت به یک هنرمند.
دلیل هویتی؛ خانواده سیسنروس (Cisneros Family)
پاتریشیا فلپس د سیسنروس و همسرش، گوستاوو، از دهه ۱۹۷۰ مجموعهای از هنر آمریکای لاتین را شکل دادند؛ مجموعهای که میان خانه آنها در کاراکاس و نیویورک ریشه داشت. مأموریت اعلامشده این مجموعه، افزایش شناخت و قدردانی از تنوع و پیچیدگی هنر آمریکای لاتین است.
این خانواده در سال ۲۰۱۶ بیش از صد اثر مدرن و بودجه یک مرکز پژوهشی را به موزه هنر مدرن نیویورک (MoMA) اهدا کرد. در سال ۲۰۱۸ نیز بیش از دویست اثر دیگر را میان شش موزه در آمریکای لاتین، آمریکا و اروپا تقسیم کرد. خود مجموعه این اقدام را بخشی از ابتکاری بلندمدت و جهانی از سوی خانواده سیسنروس فلپس معرفی کرد (Andrew R. Chow، New York Times، ۲۰۱۸). این مجموعه روایتی از هویت خانواده است؛ از کجا آمدهایم و میخواهیم دیگران چه چیزی از آن ببینند.
تفاوت مهم این سه نوع دلیل در امکان بیان و ثبت آنهاست. دلیل مالی را میتوان با عدد و عملکرد سنجید؛ اما دو دلیل دیگر باید در قالب روایت، مأموریت یا رفتار خانواده آشکار شوند. پگی گوگنهایم و خانواده سیسنروس، دلیل انتخابهای خود را در اقداماتی قابل مشاهده ثبت کردند؛ یک قرارداد، یک مأموریت اعلامشده و مجموعهای از اهداها. در نتیجه، وارثان آنها میتوانند این دلایل را بشناسند، نه اینکه ناچار باشند آنها را حدس بزنند.
منطق نگهداشتن یک مجموعه هنری
تابلو هنوز در اتاق پذیرایی است و اولین پرسش، ساده به نظر میرسد: بماند یا فروخته شود؟ پیش از پاسخ دادن باید این نکته را هم در نظر گرفت که نگهداشتن، برخلاف ظاهرش، تصمیمی بدون هزینه نیست. اثر به فضای مناسب، نور و رطوبت کنترلشده، بیمه و مراقبت تخصصی نیاز دارد. تصمیمنگرفتن هم نوعی نگهداشتن است؛ با این تفاوت که کسی آن را آگاهانه انتخاب نکرده است. پرسش اصلی این است: چرا باید این اثر را نگه داشت؟
بازده مالی هنر و محدودیتهای آن
اگر پاسخ فقط مالی باشد، چندان پاسخ محکمی نیست. سه پژوهشگر مالی، آرتور کورتوگ (Arthur Korteweg)، رومن کراوسل (Roman Kräussl) و پاتریک فرویمرن (Patrick Verwijmeren)، در پژوهش خود با عنوان «آیا سرمایهگذاری در هنر سودآور است؟» (Does It Pay to Invest in Art? A Selection-Corrected Returns Perspective, Review of Financial Studies, 2016)، قیمت نقاشیهایی را بررسی کردند که طی چند دهه بیش از یکبار فروخته شده بودند. آنها نشان دادند شاخصهای رایج قیمت هنر، بازده واقعی را بیش از اندازه برآورد میکنند؛ زیرا آثاری که افزایش قیمت داشتهاند، بیشتر دوباره فروخته میشوند و در نتیجه سهم بیشتری در دادههای بازار دارند. به بیان ساده، این شاخصها بیشتر برندهها را میبینند.
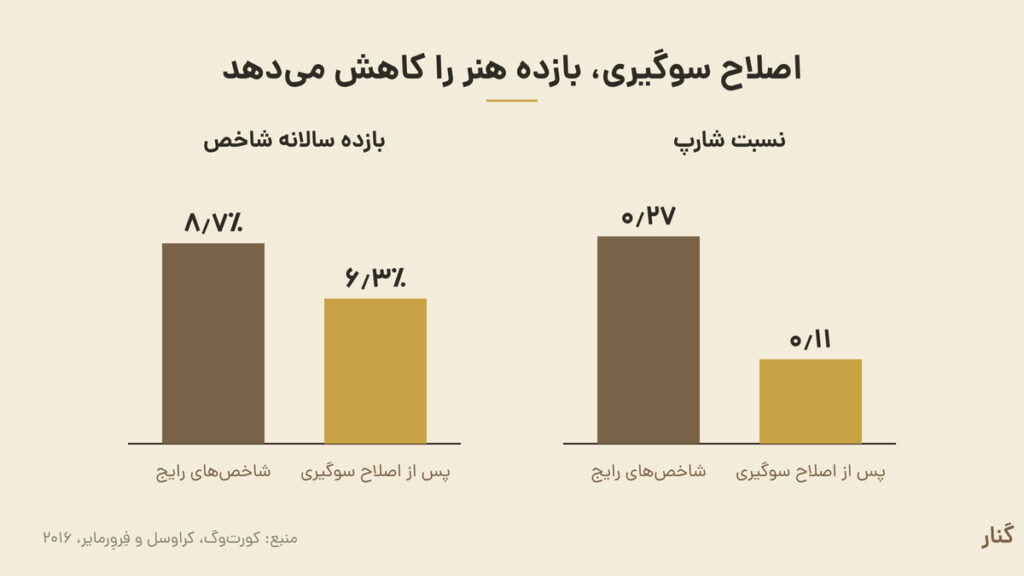
با اصلاح این سوگیری، سرمایهگذاری در یک سبد متنوع از نقاشیها چندان جذاب به نظر نمیرسد؛ هرچند انتخاب هدفمند سبکها یا هنرمندان خاص همچنان میتواند ارزشآفرین باشد.
گزارش دیلویت (Deloitte) در سال ۲۰۲۵ نیز با احتیاط مشابهی اشاره میکند که استدلال برای هنر بهعنوان یک سرمایهگذاری مستقل، بیش از گذشته محل تردید است؛ هرچند هنر ممکن است در حفظ سرمایه و پوشش تورم نقش داشته باشد. بنابراین، این تصور که «اثر هنری همیشه گرانتر میشود» پشتوانه محکمی ندارد. البته این موضوع به معنای بیارزش بودن هنر نیست؛ بلکه نشان میدهد که دلیل نگهداشتن یک اثر لزوماً نباید بازده مالی آن باشد.
ارزشهای غیرمالی در حفظ مجموعههای خانوادگی
برای پاسخ، میتوان از پژوهشهای مربوط به شرکتهای خانوادگی کمک گرفت. گومز-میخیا (Gómez-Mejía) و همکارانش در پژوهشی با عنوان «ثروت اجتماعی-عاطفی و ریسکهای کسبوکار در شرکتهای تحت کنترل خانواده؛ شواهدی از کارخانههای روغن زیتون اسپانیا» (Socioemotional Wealth and Business Risks in Family-Controlled Firms: Evidence from Spanish Olive Oil Mills, Administrative Science Quarterly, 2007) نشان دادند. خانوادهها گاهی حاضر هستند که ریسک مالی بیشتری بپذیرند تا کنترل و هویت خانوادگی خود را حفظ کنند. آنها برای این جنبههای غیرمالی، اصطلاح «ثروت اجتماعی-عاطفی» (Socioemotional Wealth) را به کار بردند؛ مفهومی که به ارزشهای عاطفی، هویتی و اجتماعی پیوندخورده با مالکیت خانوادگی اشاره دارد. شرح این پژوهش را در مقاله «انتقال ثروت فقط انتقال پول نیست» گنار نیز بررسی کردهایم.
البته این پژوهش درباره شرکتهای خانوادگی است، نه مجموعههای هنری. پس در این میان نکته مهمی وجود دارد؛ خانوادهای که اثری را با وجود بازده مالی متوسط نگه میدارد، احتمالاً برای ارزشی فراتر از قیمت آن هزینه میکند. این ارزش میتواند بخشی از هویت، خاطره یا میراث فرهنگی خانواده باشد. وقتی چنین دلیلی بیان نشده باشد، هزینه نگهداشتن ممکن است بهتدریج شبیه اتلاف منابع به نظر برسد. چیزی که چرایی آن روشن نیست، در برابر تصمیم به فروش آسیبپذیرتر خواهد بود.
این مسئله برای نسل بعد اهمیت بیشتری پیدا میکند. در پیمایش دیلویت (Deloitte) در سال ۲۰۲۵، انگیزههای مالی در میان کلکسیونرهای نسل بعد نسبت به نسلهای پیشین اهمیت کمتری دارند و انگیزههایی مانند هویت، میراث و اثر فرهنگی برجستهترند. وارثی که بازده مالی را دلیل کافی برای نگهداشتن اثر نمیداند، به شناخت دلیل دیگری نیاز دارد. اگر آن دلیل از سوی نسل قبل منتقل نشده باشد، باید خودش آن را کشف کند یا از نو بسازد.
ارزشگذاری و بیمه مجموعه هنری
فرض کنید خانواده تصمیم گرفته است یک تابلو را نگه دارد. یکی از نخستین اقدامها، تهیه بیمهنامه آثار هنری است و بیمهنامه به عددی مشخص نیاز دارد. اما تکیه صرف بر قیمت حراجها میتواند به بیمه کمتر یا بیشتر از ارزش واقعی اثر منجر شود. از سوی دیگر، ۶۳٪ از کلکسیونرها اعتماد کمی به دادههای بازار هنر دارند (دیلویت، ۲۰۲۵). در اینجا دو پرسش متفاوت مطرح میشود؛
- اثر چقدر میارزد؟
- و برای خانواده چه ارزشی دارد؟
پرسش نخست به ارزشگذاری مالی مربوط است؛ اما پاسخ پرسش دوم را نمیتوان از قیمت بازار به دست آورد. وقتی چرایی شکلگیری مجموعه ثبت نشده باشد، قیمت به تنها معیار در دسترس وارثان تبدیل میشود؛ معیاری که بهدلیل شفافیت محدود بازار هنر، همیشه قابل اتکا نیست.
راندال ویلت (Randall Willette)، مشاور مجموعههای هنری، در مقاله «ایجاد حکمرانی مؤثر برای یک مجموعه هنری خانوادگی» (Establishing Sound Governance for a Family Art Collection، WealthBriefing، ۱۹ فوریه ۲۰۱۳) به پیامدهای نبود قواعد روشن در خانوادهها اشاره میکند. در چنین شرایطی، تصمیمها ممکن است موردی و بدون مشورت کافی گرفته شوند و بعدها بهدلیل تأثیر بیش از حد احساسات در معرض اعتراض قرار گیرند.
دو خواهر و برادر را تصور کنید که درباره یک تابلو اختلاف دارند. یکی خواهان نگهداشتن آن است و دیگری فروش را ترجیح میدهد. اگر تنها اطلاعات مشترک آنها قیمت باشد، اختلاف نیز به بحث درباره عددها محدود میشود؛ کدام ارزشگذار؟ کدام حراج؟ قیمت مربوط به کدام سال؟ در این میان، پرسش اصلی که جایگاه این اثر در تاریخ خانواده است، بیپاسخ میماند.
قرضدادن و اهدا؛ نقش مجموعه هنری در فضای عمومی
فرض کنید موزهای برای برگزاری یک نمایشگاه، تابلویی از مجموعه خانوادگی را برای چند ماه درخواست کرده است. خانواده میتواند اثر را به نمایشگاه قرض بدهد یا در صورت تمایل، آن را به یک نهاد فرهنگی اهدا کند. این نخستین تصمیمی است که مجموعه را از فضای خصوصی خانواده فراتر میبرد و دیگران را نیز درگیر میکند.
در این مرحله، سابقه مالکیت اثر (Provenance) اهمیت بیشتری پیدا میکند. اینکه اثر در اختیار چه کسانی بوده و چگونه دستبهدست شده، علاوه بر تأیید اصالت و اعتبار آن، به روشنشدن اهمیت تاریخی اثر کمک میکند (راندال ویلت، ۲۰۱۳). اما پرسش مهمتر این است: «این اثر قرار است برای دیگران چه معنایی داشته باشد؟»
بر اساس پیمایش دیلویت (Deloitte)، سهم کلکسیونرهایی که قصد اهدای آثار خود به موزههای عمومی را دارند همچنان محدود است؛ بااینحال، علاقه کلکسیونرهای جوانتر به فعالیتهای خیرخواهانه از طریق هنر افزایش یافته است. این تغییر، نقش انگیزههای نسل بعد را در تصمیمگیری درباره آینده مجموعه برجسته میکند.
وارث ممکن است بخواهد اثری را در اختیار نهادی قرار دهد که با مأموریت یا ارزشهای مورد نظر او همخوانی دارد؛ حتی اگر این انتخاب با انگیزه مالک اولیه متفاوت باشد. این تفاوت لزوماً مسئلهساز نیست. نسل بعد قرار نیست همه تصمیمهای پیشین را بدون تغییر ادامه دهد. مسئله زمانی آغاز میشود که وارث از دلیل شکلگیری مجموعه بیخبر باشد. در این وضعیت، تغییر مسیر نه بر پایه شناخت میراث، بلکه بدون درک آن اتفاق میافتد.
فروش و منطق خروج از مجموعه هنری
فروش، برخلاف نگهداشتن یا قرضدادن، تصمیمی است که معمولاً بازگشت از آن ممکن نیست. بااینحال فروش یک اثر هنری لزوماً به معنای شکست در حفظ میراث خانواده نیست. گاهی تغییر اولویتها، نیاز به نقدینگی یا تغییر نگاه خانواده به مجموعه، فروش را به تصمیمی منطقی تبدیل میکند.
گزارش دیلویت (Deloitte) به محدودیتهای بازار هنر، از جمله شفافیت پایین، نقدشوندگی محدود و دشواری ارزیابی قیمت آثار نیز اشاره میکند. در چنین بازاری، دریافت یک پیشنهاد جذاب بهتنهایی برای تصمیمگیری کافی نیست. وارث باید بتواند علاوه بر قیمت، جایگاه اثر در مجموعه و دلیل نگهداری آن را نیز ارزیابی کند.
دو وارث ممکن است یک اثر را با قیمت یکسان بفروشند، اما منطق تصمیم آنها کاملاً متفاوت باشد. اولی میداند چرا اثر وارد مجموعه شده و به این نتیجه رسیده است که آن دلیل دیگر اعتبار گذشته را ندارد؛ بنابراین فروش، نتیجه ارزیابی آگاهانه اوست. دومی از پیشینه اثر و جایگاهش در خانواده اطلاعی ندارد و صرفاً به دلیل دریافت پیشنهاد مناسب آن را میفروشد. نتیجه ظاهری در هر دو مورد یکسان است، اما فقط در مورد نخست تصمیم بر پایه شناخت گرفته شده است.
مسئله این نیست که وارث باید هر اثر را حفظ کند؛ مسئله این است که بتواند دلیل نگهداشتن یا فروختن آن را توضیح دهد. حتی نگهداشتن یک اثر صرفاً از روی عادت، بدون شناخت جایگاه آن در مجموعه، میتواند بهاندازه فروش عجولانه، تصمیمی فاقد پشتوانه باشد.
چهار تصمیم و یک منطق مشترک
نگهداشتن، ارزشگذاری، قرضدادن یا اهدا و فروش، چهار تصمیم مستقل نیستند. هرکدام بر شناختی تکیه دارند که وارث از اثر و جایگاه آن در مجموعه به دست آورده است. اگر این شناخت وجود نداشته باشد، ضعف آن در تمام مراحل تصمیمگیری آشکار میشود.
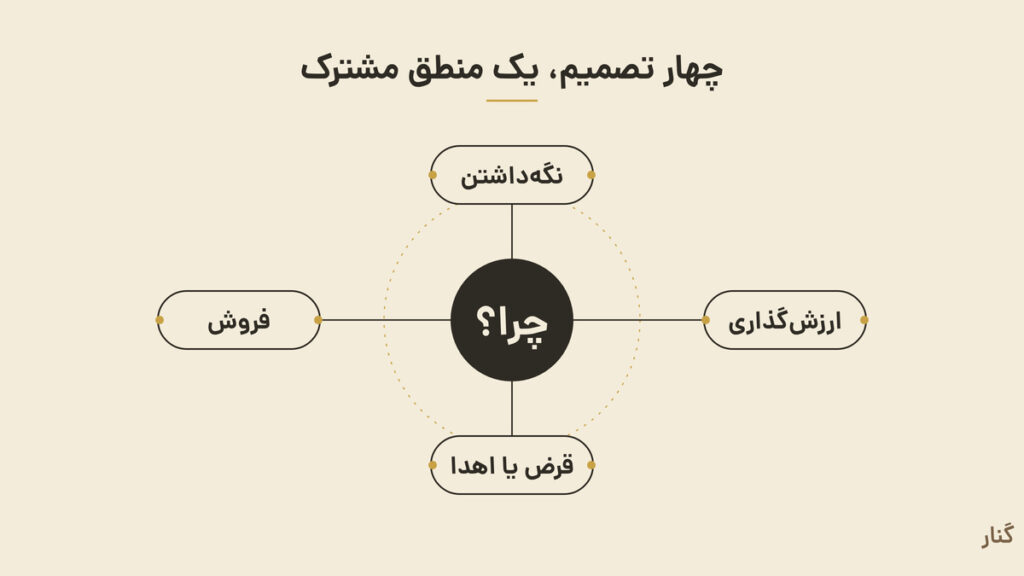
هدف از انتقال چرایی، الزام نسل بعد به تکرار تصمیمهای گذشته نیست. این شناخت باید به وارث امکان دهد تصمیمهای پیشین را ارزیابی کند، آنها را در صورت لزوم تغییر دهد و مسئولیت انتخابهای خود را بپذیرد.
تفاوت میان مالکیت و مباشرت نیز در همین نقطه روشن میشود: مالکیت به فرد حق تصمیمگیری میدهد؛ اما شناخت منطق مجموعه است که به او امکان میدهد این حق را آگاهانه به کار بگیرد.
خانواده راکفلر و موزه هنر مدرن؛ انتقال چرایی از طریق مسئولیت
داستان خانواده راکفلر (Rockefeller Family) و موزه هنر مدرن نیویورک (Museum of Modern Art – MoMA) نمونهای از پیوند میان انتقال منطق یک مجموعه هنری و مشارکت واقعی نسل بعد است. ابی آلدریچ راکفلر (Abby Aldrich Rockefeller)، همسر جان دی. راکفلر جونیور (John D. Rockefeller Jr.)، در سال ۱۹۲۹ همراه با دو دوستش، لیلی بلیس (Lillie P. Bliss) و مری کویین سالیوان (Mary Quinn Sullivan)، موزه هنر مدرن را بنیان گذاشت.
علاقه ابی به هنر مدرن با سلیقه همسرش تفاوت داشت؛ جونیور بیشتر به مجسمهسازی، معماری و صنایع دستی اروپای قدیم علاقهمند بود و برای حمایت از این حوزهها نیز نهادی جداگانه ایجاد کرد. این تفاوت نشان میدهد که حتی در یک خانواده، مجموعههای هنری میتوانند بر اساس منطقها و علایق متفاوتی شکل بگیرند. (مرکز آرشیو راکفلر؛ Abby Aldrich Rockefeller and Modern Art؛ سوزان لوبل، America’s Medicis: The Rockefellers and Their Astonishing Cultural Legacy، ۲۰۱۰)
ابی در سال ۱۹۳۵ حدود ۱۸۱ نقاشی و طرح، تقریباً تمام مجموعه هنر مدرن خود را به MoMA اهدا کرد. دیگر مجموعههای او نیز به نهادهایی رسیدند که با ماهیت و زمینه شکلگیری آنها تناسب داشتند: آثار مجسمه و هنرهای تزئینی به موزه متروپولیتن (The Metropolitan Museum of Art) و کلویسترز (The Cloisters)، گراورهای ژاپنی به مدرسه طراحی رود آیلند (Rhode Island School of Design) و مجموعه هنر عامیانه آمریکایی به ویلیامزبرگ استعماری (Colonial Williamsburg). در این تصمیمها، مقصد آثار صرفاً بر اساس ارزش مالی آنها تعیین نشد؛ نوع و جایگاه فرهنگی هر مجموعه نیز اهمیت داشت. (مرکز آرشیو راکفلر؛ Abby Aldrich Rockefeller, 1874–1948)
نقش نسل بعد نیز به دریافت دارایی محدود نماند. نلسون راکفلر (Nelson Rockefeller) در سال ۱۹۳۹، ده سال پس از تأسیس موزه، به ریاست MoMA رسید. دیوید راکفلر (David Rockefeller)، پسر کوچکتر خانواده، در سال ۱۹۴۸ به هیئتامنای موزه پیوست و بعدها ریاست آن را بر عهده گرفت. دیوید از کودکی با هنر آشنا بود، اما در ابتدا نسبت به هنر معاصر تردید داشت. آلفرد بار (Alfred H. Barr Jr.)، نخستین مدیر MoMA، او را با هنرمندان و جریانهای هنری معاصر آشنا کرد. (ARTnews، ۲۰۱۷؛ Helen Stoilas، The Art Newspaper، ۲۰ مارس ۲۰۱۷)
اهمیت این تجربه برای بحث انتقال بیننسلی در سه نکته است؛ منطق شکلگیری مجموعه به نهادی با مأموریت مشخص سپرده شد؛ نسل بعد مسئولیت واقعی در اداره آن نهاد پذیرفت و آشنایی با دیدگاه نسل قبل به معنای تکرار بیچونوچرای آن نبود. دیوید میتوانست درباره هنر معاصر تردید داشته باشد، اما در جایگاهی قرار گرفته بود که امکان شناخت، بررسی و شکلدادن به قضاوت مستقل را برایش فراهم میکرد.
البته تجربه راکفلرها را نمیتوان نسخهای عمومی برای همه خانوادهها دانست. مقیاس ثروت، دسترسی به نهادهای فرهنگی و شرایط تاریخی این خانواده استثنایی بود. بااینحال، این نمونه نشان میدهد که انتقال میراث هنری زمانی عمیقتر میشود که شناخت و مسئولیت، در کنار مالکیت، به نسل بعد برسد.
سازوکار انتقال دانش و مسئولیت در خانواده
مشاوران هنری، ارزشگذاران، بیمهگران و حقوقدانان میتوانند در مدیریت یک مجموعه هنری نقش مهمی داشته باشند. آنها درباره اصالت اثر، ارزش مالی، شرایط نگهداری و الزامات حقوقی اطلاعات تخصصی ارائه میکنند. اما این اطلاعات بهتنهایی به وارث نمیگوید چرا خانواده اثری را انتخاب کرده یا چه جایگاهی برای آن در نظر گرفته است. این شناخت باید در خود خانواده شکل بگیرد و منتقل شود.
این فرایند بهتر است به زمان انتقال مالکیت موکول نشود. اگر وارث نخستینبار پس از فوت مالک یا هنگام تقسیم داراییها با مجموعه روبهرو شود، فرصت محدودی برای شناخت تاریخچه و منطق تصمیمهای گذشته خواهد داشت. انتقال دانش و مسئولیت باید پیش از آن آغاز شود و بهتدریج در تجربه نسل بعد قرار بگیرد. برای این کار، سه اقدام میتواند مؤثر باشد.
ثبت و توضیح منطق انتخاب آثار
مالک فعلی باید بتواند درباره دلیل خرید، نگهداری یا اهمیت هر اثر توضیح دهد. این توضیحات لزوماً به معنای ثبت یک تاریخچه مفصل نیست؛ گاهی دانستن اینکه یک اثر به چه دلیل انتخاب شده، چه ارتباطی با ارزشهای خانواده داشته یا چرا در طول سالها حفظ شده، اطلاعات تعیینکنندهای در اختیار وارث قرار میدهد. ثبت این موارد، بهویژه پیش از آنکه خاطرات و جزئیات فراموش شوند، اهمیت دارد.
مشارکت تدریجی وارث در تصمیمها
آشنایی نظری با مجموعه برای پرورش قضاوت کافی نیست. وارث باید پیش از انتقال کامل مالکیت، در تصمیمهای واقعی اما محدود مشارکت کند. برای مثال، درباره خرید یک اثر جدید، انتخاب محل نگهداری، قرضدادن یک اثر به نمایشگاه یا تخصیص بودجه نگهداری نظر بدهد. این مشارکت به او امکان میدهد پیامد انتخابهای خود را ببیند و بهتدریج مسئولیت بیشتری بپذیرد.
تدوین سیاست مجموعه هنری خانواده
خانواده میتواند سندی مکتوب برای مشخصکردن هدف مجموعه و اصول تصمیمگیری درباره آن تهیه کند. این سند باید به پرسشهایی مانند هدف از نگهداری آثار، معیارهای خرید، شرایط فروش، نحوه واگذاری یا اهدا و مسئولیت اعضای خانواده پاسخ دهد. ارزش این فرایند فقط در سند نهایی نیست؛ گفتوگو و توافقی که برای تدوین آن شکل میگیرد نیز به روشنشدن تفاوت دیدگاه نسلها کمک میکند.
این اقدامات قرار نیست سلیقه و تصمیمهای مالک فعلی را برای همیشه به نسل بعد تحمیل کنند. هدف آن است که وارث ابتدا منطق مجموعه را بشناسد و سپس بتواند درباره ادامه، اصلاح یا کنارگذاشتن آن تصمیم بگیرد. در نهایت، کیفیت انتقال میراث هنری را نه فقط اسناد مالکیت، بلکه میزان آمادگی نسل بعد برای پذیرش مسئولیت و قضاوت مستقل تعیین میکند.
تمرین: ستونی که در سابقه مالکیت نیست
سابقه مالکیت اثر هنری (Provenance) معمولاً مشخص میکند اثر در چه سالی، در اختیار چه شخص یا نهادی بوده و چگونه از یک مالک به مالک دیگر منتقل شده است. این اطلاعات برای بررسی اصالت و اعتبار اثر اهمیت دارد؛ اما معمولاً دلیل انتخاب یا نگهداری آن را توضیح نمیدهد.
برای آزمودن اهمیت این اطلاعات، میتوان یک اثر مشخص از مجموعه خانوادگی را انتخاب کرد و سابقه مالکیت آن را در قالب یک جدول نوشت. سپس ستونی با عنوان «چرا؟» به جدول افزود و دلیل خرید، نگهداری یا انتقال اثر را در آن ثبت کرد.
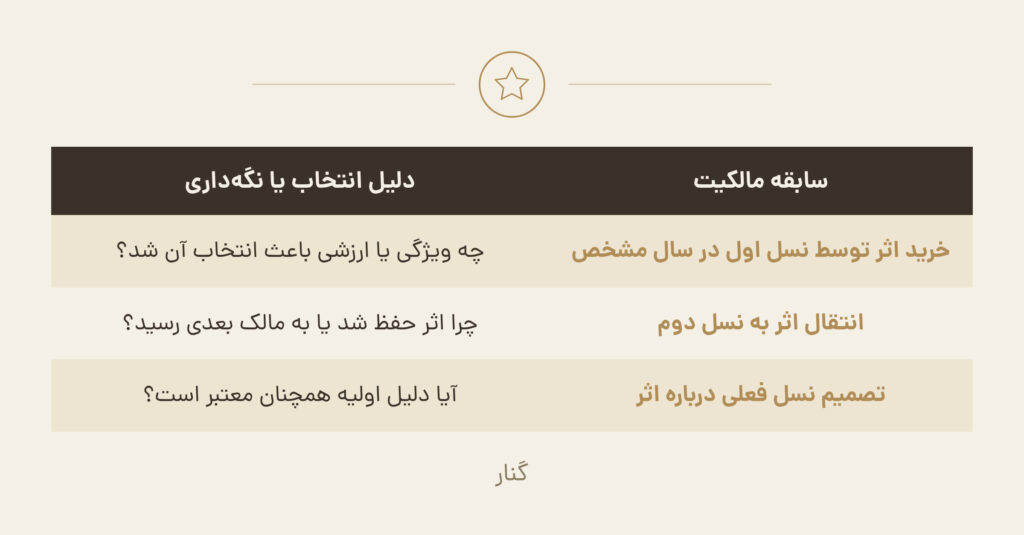
در مرحله بعد، از نسل بعدی خانواده خواسته میشود که بدون مراجعه به توضیحات مالک فعلی، برداشت خود را از دلیل حضور اثر در مجموعه بنویسد. مقایسه این دو روایت میتواند نشان دهد چه مقدار از منطق شکلگیری مجموعه منتقل شده و کدام بخشها همچنان ناگفته ماندهاند.
این تمرین قرار نیست تصمیمهای گذشته را درست یا نادرست بداند؛ هدفش نشان دادن فاصلهای است میان دانستن اینکه چرا اثری به خانواده تعلق دارد و فهمیدن اینکه چرا همان اثر به بخشی از میراث هنری خانواده تبدیل شده است.
از مالکیت تا مسئولیت
این مسئله فقط به انتقال مجموعههای هنری محدود نیست. بارها و بارها در سایر مقالات گنار نیز به این موضوع اشاره شده است که در انتقال بیننسلی ثروت، داراییها ممکن است از نسلی به نسل دیگر منتقل شوند، اما توانایی مدیریت، حفظ و توسعه آنها بهطور خودکار به ارث نمیرسد. این توانایی به شناخت، تجربه و مشارکت تدریجی نسل بعد نیاز دارد.